こんにちは!おくりです。
「親に借金があったら、自分が返さないといけないの?」大切な家族を亡くしたあと、突然届いた請求書に戸惑うこともあるかもしれません。
相続では借金も原則として対象になりますが、必ずそのまま引き継ぐしかないわけではありません。今回は、相続放棄や限定承認、そして判断する前に気をつけたいことを、一緒に確認していきましょう。
この記事で分かること
- 相続では、預貯金や不動産だけでなく借金なども引き継ぐこと
- 相続放棄・限定承認の基本と、相続放棄の3か月の期限
- 相続するか決める前に、遺産を売ったり使ったりするときの注意点
親の借金も相続する?
「相続」と聞くと、預貯金や家など、プラスの財産を受け取るイメージがあるかもしれません。
でも相続の対象になるのは、プラスの財産だけではありません。借金などのマイナスの財産も、原則として相続の対象です。
たとえば、お父さんが亡くなり、預貯金が500万円、借金も500万円残っていたとします。
「預貯金は相続するけれど、借金は相続しない」
このように、プラスの財産だけを選んで受け取ることは、原則できません。
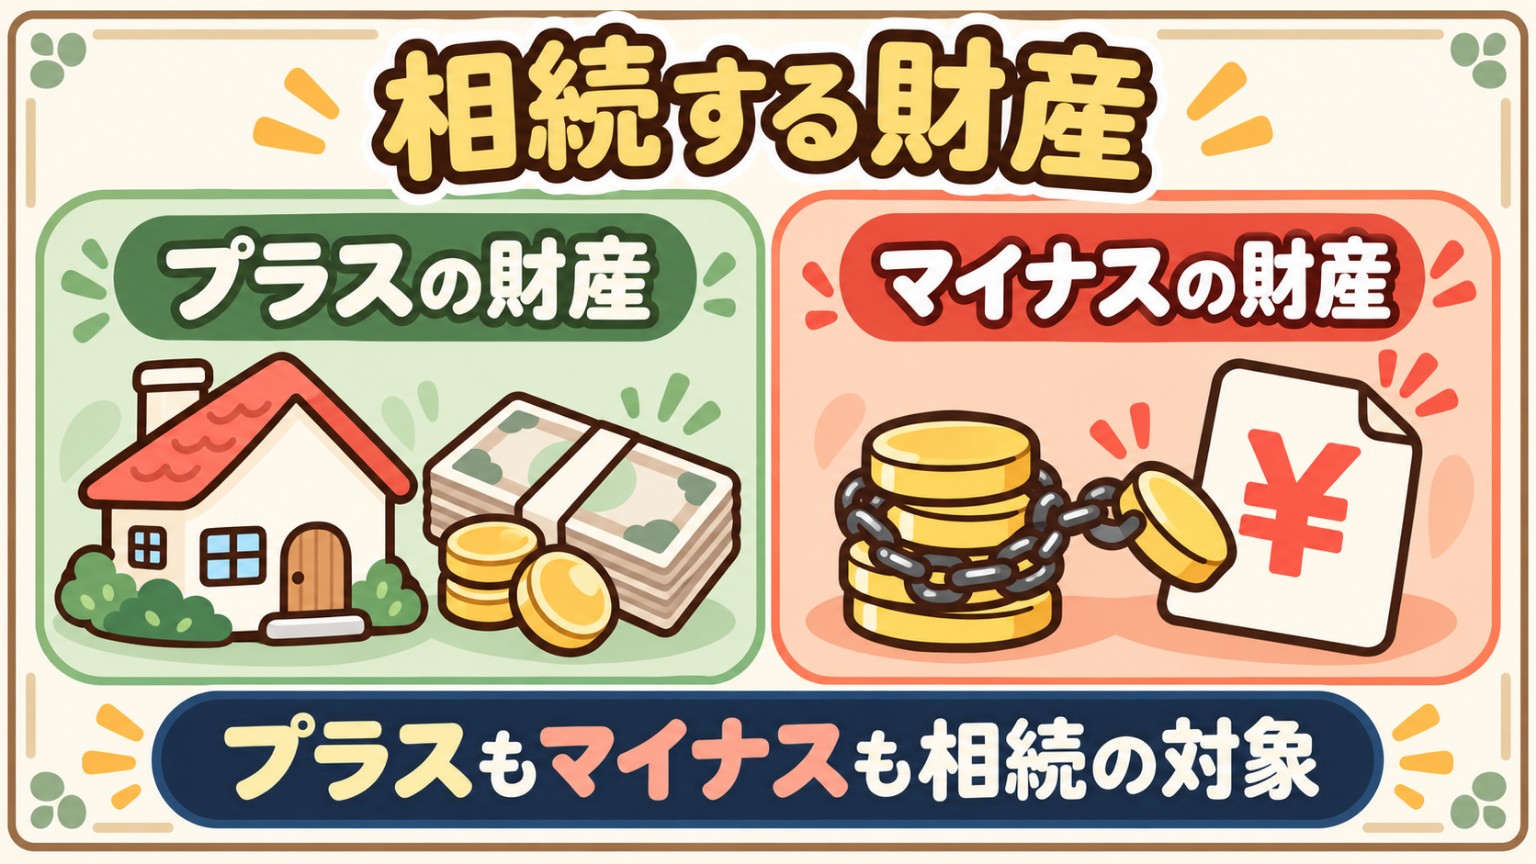
相続では、何が残されているかを確認するときに、預貯金や不動産だけでなく、借入金や未払いの代金なども調べることが大切です。
おくり先生のポイント
財産を調べるときは「プラス」と「マイナス」をセットで確認。通帳や不動産だけでなく、借入れや未払いの請求書にも目を向けましょう。
借金を引き継ぎたくないときの「相続放棄」
借金などを引き継がないための方法の一つが「相続放棄」です。
相続放棄をすると、亡くなった方の財産や債務を引き継がないことになります。そのため、借金を引き継がない代わりに、預貯金や不動産などのプラスの財産も、基本的には受け取れません。
「親に借金があるから、必ず自分が返さないといけない」というわけではありません。相続放棄を含め、どの方法を選ぶかを期限内に検討することが大切です。
相続放棄をする場合は、家庭裁判所への申述が必要です。手続きの方法や必要書類は、申述先の家庭裁判所で確認しましょう。
「受け取らない」と伝えるだけでは手続きになりません
相続放棄は、家族の話し合いだけで完了するものではありません。家庭裁判所への申述が必要です。預貯金や不動産も原則として引き継がなくなる点を確認しましょう。
財産の範囲で負債を引き継ぐ「限定承認」
「借金があるかもしれない。でも、財産の方が多いかもしれない」
そんなときに検討できる方法として「限定承認」があります。
限定承認は、相続によって得た財産の範囲で、亡くなった方の債務を負担する方法です。
たとえば、相続する財産が500万円で、借金がそれを上回っていた場合、基本的には相続した財産の範囲で負債を負担します。借金がいくらあるか分からないものの、財産が残る可能性もある場合などに検討されます。
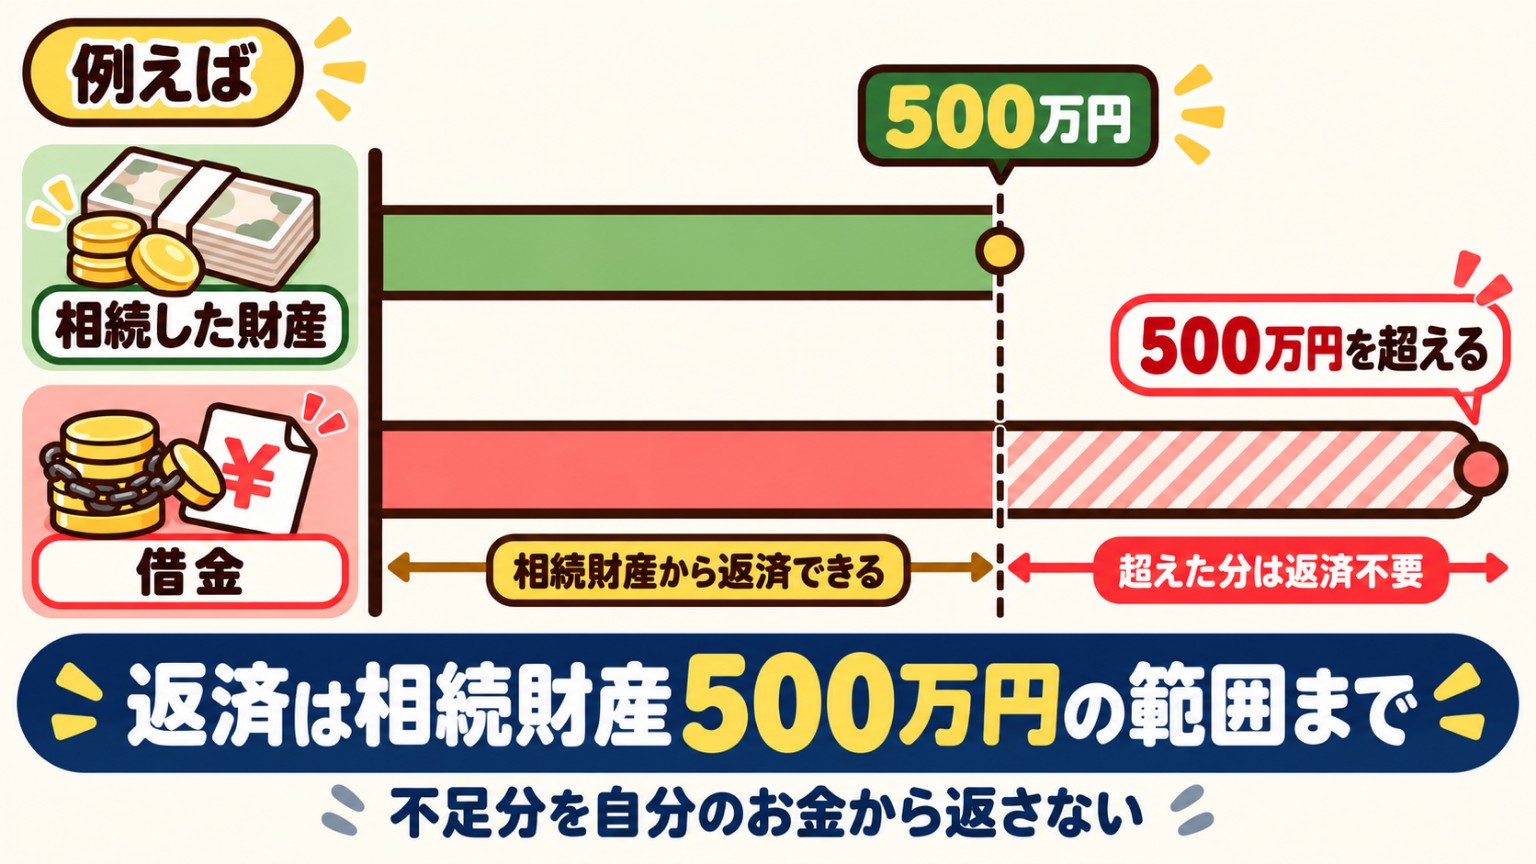
ただし、限定承認は相続人が複数いる場合、相続人全員で共同して手続きをする必要があります。相続放棄と同じく、原則として、自分のために相続が始まったことを知った時から3か月以内に、家庭裁判所へ申述する必要があります。判断するだけでは手続きは完了しません。
限定承認は、自動で適用される制度ではありません
図のような負担の制限には、家庭裁判所への申述などの手続きが必要です。相続人が複数いる場合は全員で共同して行います。手続きや清算には専門的な検討が必要なので、早めに弁護士などへ相談しましょう。
相続放棄の3か月はいつから?
相続放棄は、原則として「自分のために相続が始まったことを知った時から3か月以内」に、家庭裁判所へ申述する必要があります。
基本的には、亡くなったこと、そしてそれによって自分が相続人になったことの両方を知った時から、期間が始まります。
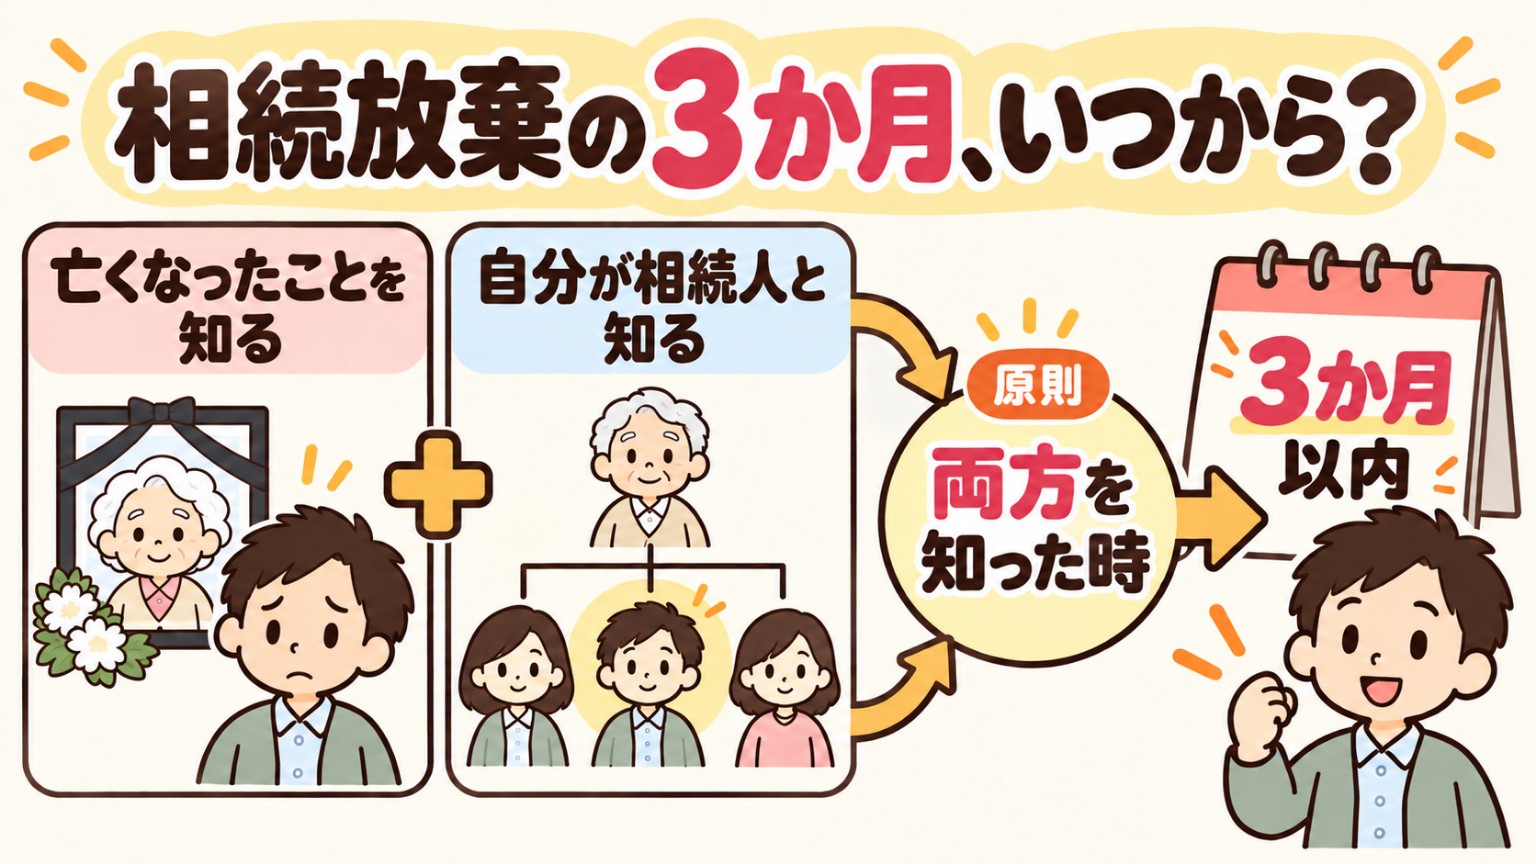
そのため、「亡くなった日から必ず3か月」とだけ覚えてしまうと、正確ではありません。相続人になった時期や事情によって、起算点が変わることがあります。
また、財産や借金を調べても期間内に判断できない場合は、期限内に家庭裁判所へ期間伸長を申し立てることができます。申立てをすれば自動的に延長されるわけではなく、裁判所の判断が必要です。期限が迫っている場合は、早めに手続きの方法を確認し、弁護士などへ相談しましょう。
期限が気になるときは、調べ終わるまで待たない
判断する資料がそろわないときは、期間を伸ばす申立てを検討できます。相談しただけで期限が止まるわけではありません。期限内にどんな手続きが必要か、早めに確認しましょう。
3か月を過ぎてから借金が見つかったら?
3か月を過ぎてから初めて借金が分かった場合でも、事情によっては相続放棄が認められる可能性があります。
判例では、相続財産が全くないと信じ、生活状況や交流の状況などから財産の調査が著しく困難で、そう信じたことに相当な理由がある場合に、例外が認められています。この場合、財産の存在を知った時、または通常知ることができた時から期間を数えることがあります。
ただし、「借金を知らなかった」と言えば必ず認められるわけではありません。財産を知っていたか、使ったり売ったりしていないかなど、具体的な事情によって判断が異なります。
借金の通知が届いた場合は、自分だけで結論を出さず、できるだけ早く弁護士などの専門家や家庭裁判所へ相談してください。
相続するか決める前に、遺産を処分しない
財産や借金の状況を調べている途中に、実家の家電などを「使わないから売って片付けよう」と思うことがあるかもしれません。
しかし、相続するかどうかを決める前に、遺産を自己判断で売ったり、使ったり、処分したりするのは注意が必要です。
遺産の処分によって、相続を承認したとみなされ、あとから相続放棄をすることが難しくなる場合があります。
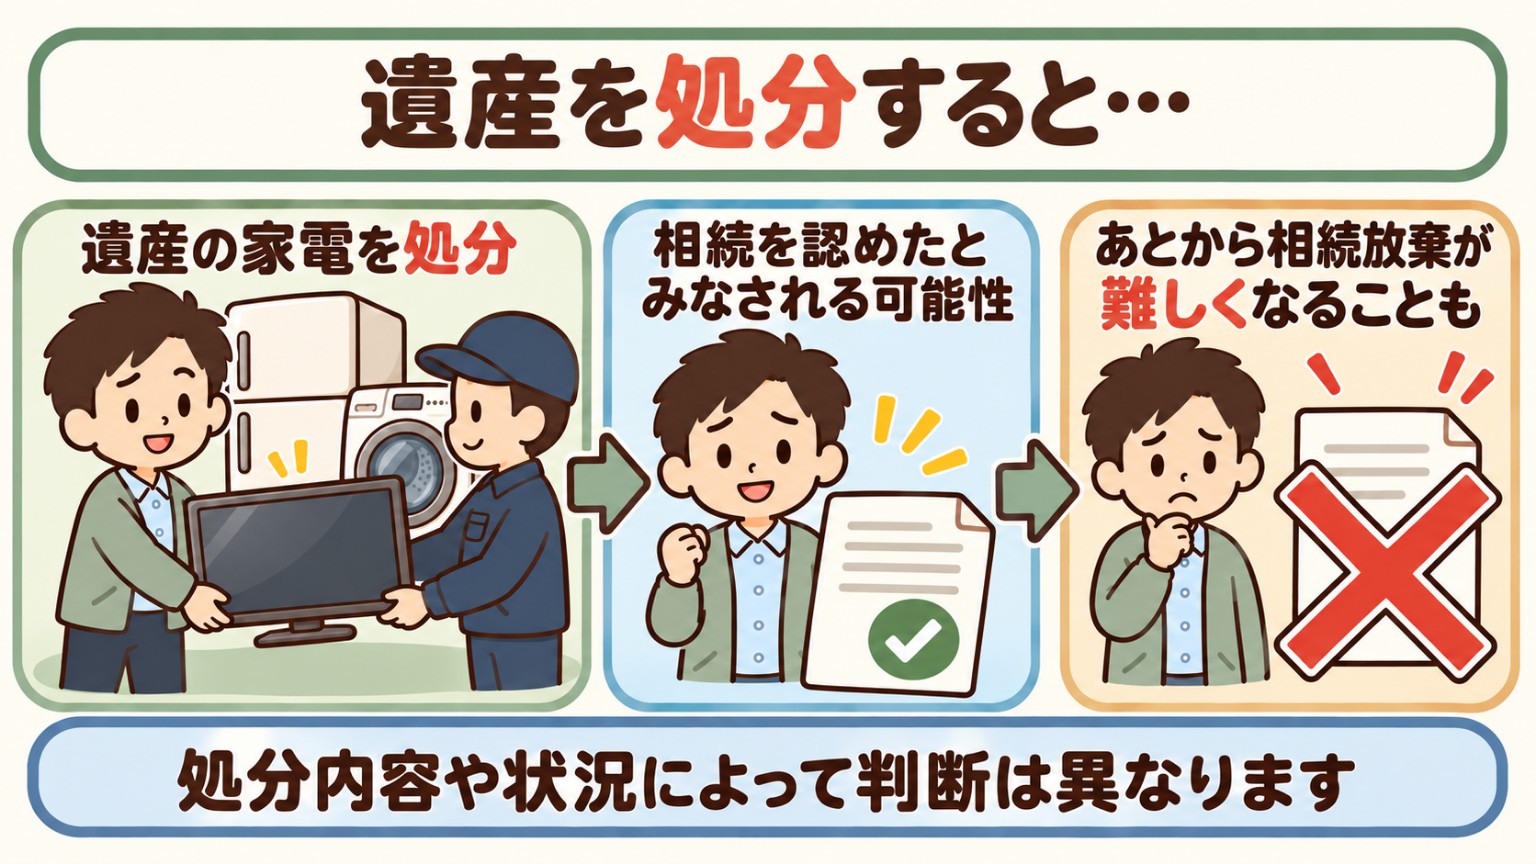
一方で、「遺品を一つ捨てたら必ず相続放棄できない」という単純な話でもありません。何を、どのような理由で、どう処分したのかなど、個別の事情によって判断が変わります。
相続するか決める前は、財産を動かしたり処分したりする前に、専門家へ相談するのが安心です。
片付ける前に、いったん確認を
実家の家電を売る、預金を引き出して使うなど、遺産を動かす前に相談しましょう。「片付けのつもりだった」という理由だけで問題がなくなるとは限りません。処分した物や理由が分かる資料も大切です。
財産と借金を確認できる状態にしておこう
亡くなったあとに、家族が財産や契約を一から探すのは大変です。
通帳や郵便物、ローンやクレジットカードの書類、契約書などを手がかりに、どこの銀行を使っていたか、借入れや契約がないかを確認することがあります。
すべてを今日調べる必要はありません。まずは、もしもの時に家族が財産や契約を確認できる状態になっているか、考えてみましょう。
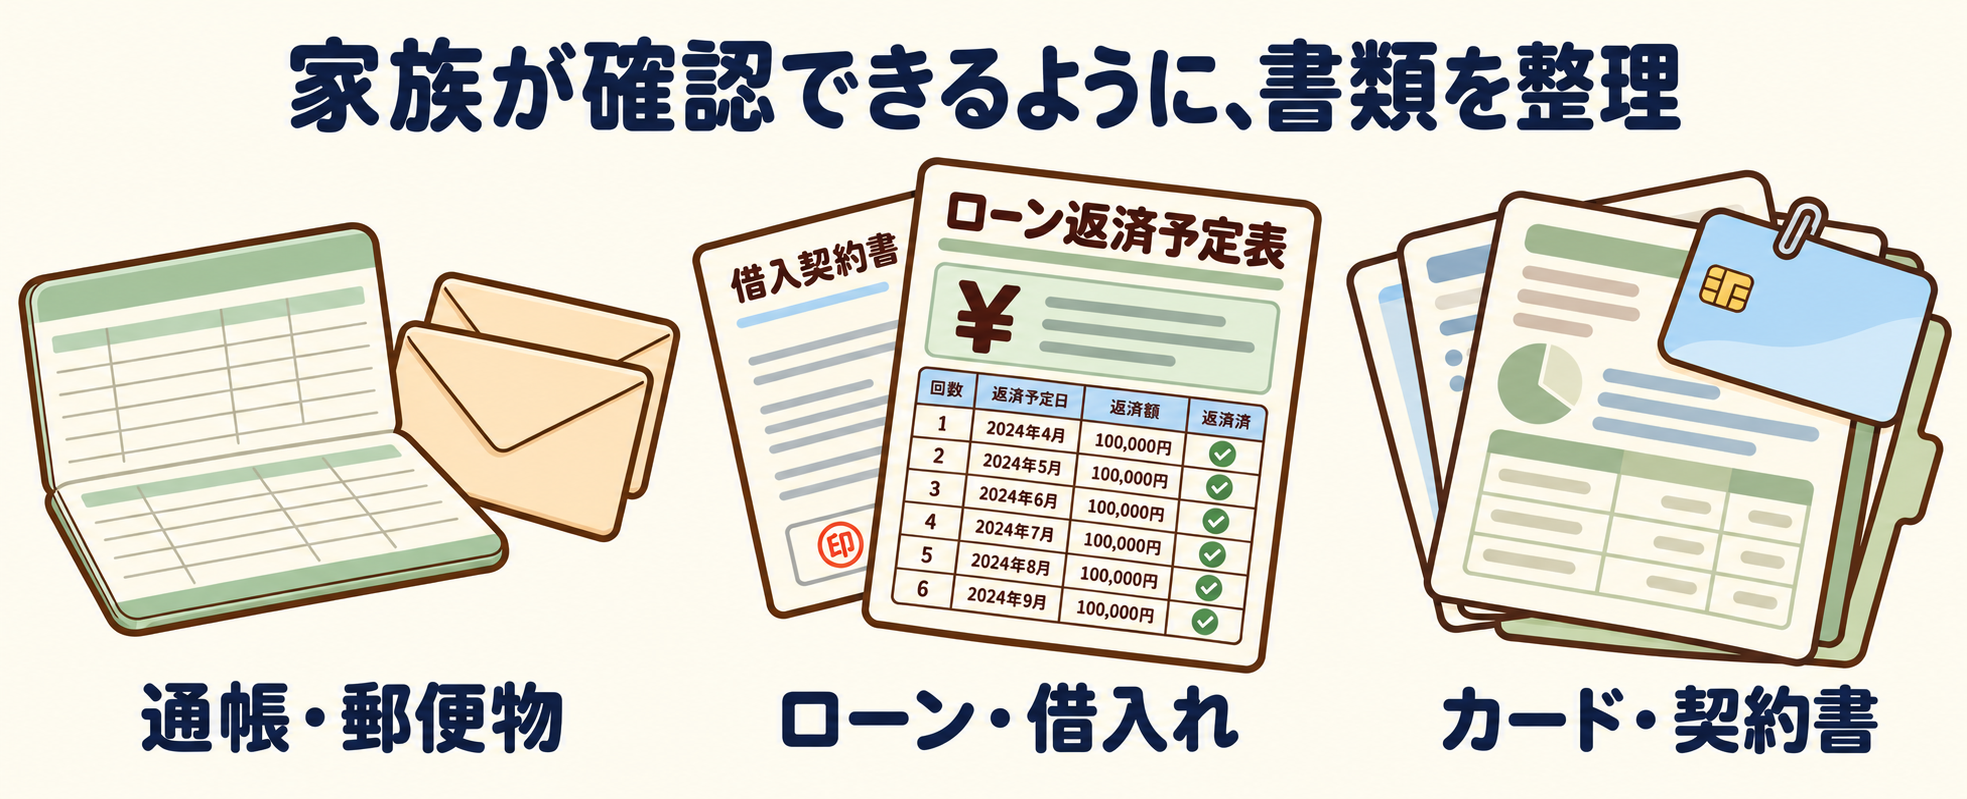
エンディングノートなどに、口座や契約の有無、書類の保管場所を記しておくことも、家族が確認する助けになります。暗証番号やパスワードそのものの保管方法は、情報管理に注意して決めましょう。
今日できる、家族のための準備
- 銀行口座や不動産の情報は、どこにある?
- ローンや借入れ、未払いの代金はある?
- 通帳・契約書・請求書の保管場所は、家族に伝わっている?
まずは書類の保管場所を一つ確認するところからで大丈夫です。
まとめ
相続では、預貯金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産も対象になります。相続で大切なのは、「何が残されているか」だけでなく、「どんな借入れや契約があるか」も確認することです。
迷ったときは一人で結論を急がず、財産を動かす前に専門家へ相談しましょう。今日できることとして、通帳やローン、契約書などの保管場所を家族が分かる形に整理してみてください。知った今日が、はじめどきです!
参考情報
※この記事は一般的な情報を紹介するもので、個別の法律相談に代わるものではありません。相続放棄や限定承認の可否は事情によって異なります。個別の法的判断は弁護士などの専門家へ、手続きの方法や必要書類は家庭裁判所へご相談ください。
著者紹介
おくり|現役葬儀屋・終活ガイド2級。葬儀や終活について、初めての方にも分かりやすくお伝えしています。